Finanzierung mit Weitblick
Hauseigene Finanzierungsberatung für Eigennutzer, Kapitalanleger und Bauträger, persönlich betreut von Markus Hoppe. Baufinanzierung, Bauträgerfinanzierung und Ratenkredite aus einer Hand.
Wer seinen Rahmen kennt, sucht anders.
Viele Immobilienentscheidungen beginnen mit der Objektsuche und enden in der Ernüchterung. Wir drehen die Reihenfolge um: Zuerst steht der Finanzierungsrahmen, danach die Auswahl. Das macht ruhiger, schneller und verhandlungsfähig.
Wir arbeiten nicht für ein Haus, sondern für Sie. Aus einer Aufnahme Ihrer Zahlen entsteht eine Anfrage an mehrere Banken, Versicherer und Förderinstitute. Bestehende Bankbeziehungen respektieren wir, sie dürfen im Vergleich gern gewinnen. Entscheidend ist die Lösung, die zu Ihnen und zur Immobilie passt.
Und wenn ein Fall nicht in das Raster passt, ist eine Absage für uns kein Endpunkt, sondern der Ausgangspunkt für die nächste Anfrage.
Zugelassen und beaufsichtigt durch die IHK Dresden. Erlaubnis als Immobiliardarlehensvermittler nach § 34i GewO, Vermittlerregister D-W-144-R9C6-58. Erstinformation nach § 15 ImmVermV (PDF)
Baufinanzierung
Der Rahmen steht vor der Besichtigung. Für Eigennutzer, Kapitalanleger und Anschlussfinanzierer.
Wer seinen Rahmen kennt, besichtigt gezielter, verhandelt ruhiger und kann zusagen, wenn es darauf ankommt. Aus einer einzigen Aufnahme Ihrer Zahlen entsteht eine Anfrage, die an mehrere Banken, Versicherer und Förderinstitute geht. Sie sehen die Angebote nebeneinander: Zinssatz, Zinsbindung, Tilgung, Bereitstellungszinsen, Sondertilgungsrechte und die tatsächliche Belastung im Monat.
Fördermittel sind kein Anhängsel, sondern Teil der Struktur. KfW-Darlehen mit Tilgungszuschuss, Landesprogramme und die erhöhte Abschreibung auf denkmalgeschützte Sanierungskosten werden von Anfang an mitgerechnet, nicht nachträglich aufgesetzt.
Kauf und Neubau
Eigentumswohnung, Haus, Neubau nach QNG-Standard oder sanierte Denkmalimmobilie.
Anschlussfinanzierung
Prolongation, Umschuldung und Forward-Darlehen bis 60 Monate vor Ablauf der Zinsbindung.
Kapitalanlage
Objekt, Steuerwirkung und Finanzierungsstruktur werden gemeinsam betrachtet, nicht nacheinander.
Fördermittel
KfW und Landesprogramme werden in die Struktur eingebaut, solange sie noch Wirkung entfalten.
Bauträgerfinanzierung
Kapital für das Vorhaben, nicht für die Wohnung. Für Bauträger, Projektentwickler und Bestandshalter.
Ein Vorhaben braucht Kapital in Stufen: für den Ankauf des Grundstücks, für Planung und Baugenehmigung, für die Bauphase und für den Zeitraum, in dem die ersten Einheiten verkauft, aber noch nicht ausgezahlt sind. Wir strukturieren Ankaufs- und Projektfinanzierungen entlang von Baufortschritt und Vertriebsstand, mit Eigenkapital, Bankdarlehen und, wo es das Vorhaben trägt, Mezzanine-Kapital aus unserem Netzwerk.
Als Gesellschaft, die selbst Vorhaben vermarktet, kennen wir die Unterlage, die eine Bank sehen will: Kalkulation, Vertriebsstand, Reservierungsquote, Zeitplan. Wir bereiten sie so auf, dass die Prüfung nicht an der Form scheitert.
Ankaufsfinanzierung
Grundstück und Bestandsobjekt sichern, bevor Planung und Genehmigung abgeschlossen sind.
Projektfinanzierung
Abruf nach Baufortschritt, abgestimmt auf Zahlungsplan und Vertriebsstand.
Sanierung im Denkmal
Aufteilung in Altbausubstanz und förderfähige Sanierungskosten, mit Blick auf § 7i EStG.
Zwischenfinanzierung
Überbrückung zwischen notariellem Verkauf und tatsächlicher Kaufpreisfälligkeit.
Ratenkredite
Was neben der Immobilie noch zu finanzieren ist. Für Käufer, Eigentümer und Kapitalanleger.
Nach dem Kauf kommt der Rest: die Einbauküche, die Möblierung einer Anlagewohnung, ein Kellerausbau. Für diese Beträge ist ein Grundschulddarlehen das falsche Werkzeug. Ein sauber kalkulierter Ratenkredit ist schneller, günstiger als der Dispositionskredit und belastet die Immobilienfinanzierung nicht.
Wichtig ist die Reihenfolge. Ein Ratenkredit, der vor der Baufinanzierung abgeschlossen wird, verringert den Rahmen, den die Bank für die Immobilie freigibt. Wir stimmen deshalb beides aufeinander ab und sagen offen, was zuerst und was besser danach kommt.
Küche und Einrichtung
Auch nachträglich, bei Anlageobjekten mit Blick auf die steuerliche Zuordnung.
Modernisierung
Bad, Heizung, Fenster oder Ausbau ohne Eintragung einer weiteren Grundschuld.
Umschuldung
Mehrere Altverträge werden zu einer Rate zusammengefasst, meist zu einem niedrigeren Zinssatz.
Abstimmung
Reihenfolge und Höhe werden mit der Immobilienfinanzierung abgestimmt, nicht daneben entschieden.
Drei Rechner für die ersten Fragen
Ohne Anmeldung und ohne Datenerfassung. Die Werte bleiben in Ihrem Browser.
Budgetrechner
Aus Monatsrate und Eigenkapital wird der Kaufpreis, den Sie tragen können.
Finanzierungsrechner
Rate und Restschuld für einen konkreten Kaufpreis.
Kaufnebenkosten Sachsen
Grunderwerbsteuer, Notar, Grundbuch und Courtage.
Unverbindliche Beispielrechnung, kein Angebot. Grunderwerbsteuer in Sachsen 5,5 Prozent, Notar und Grundbuch pauschal geschätzt. Ihre tatsächlichen Konditionen prüfen wir gern persönlich.
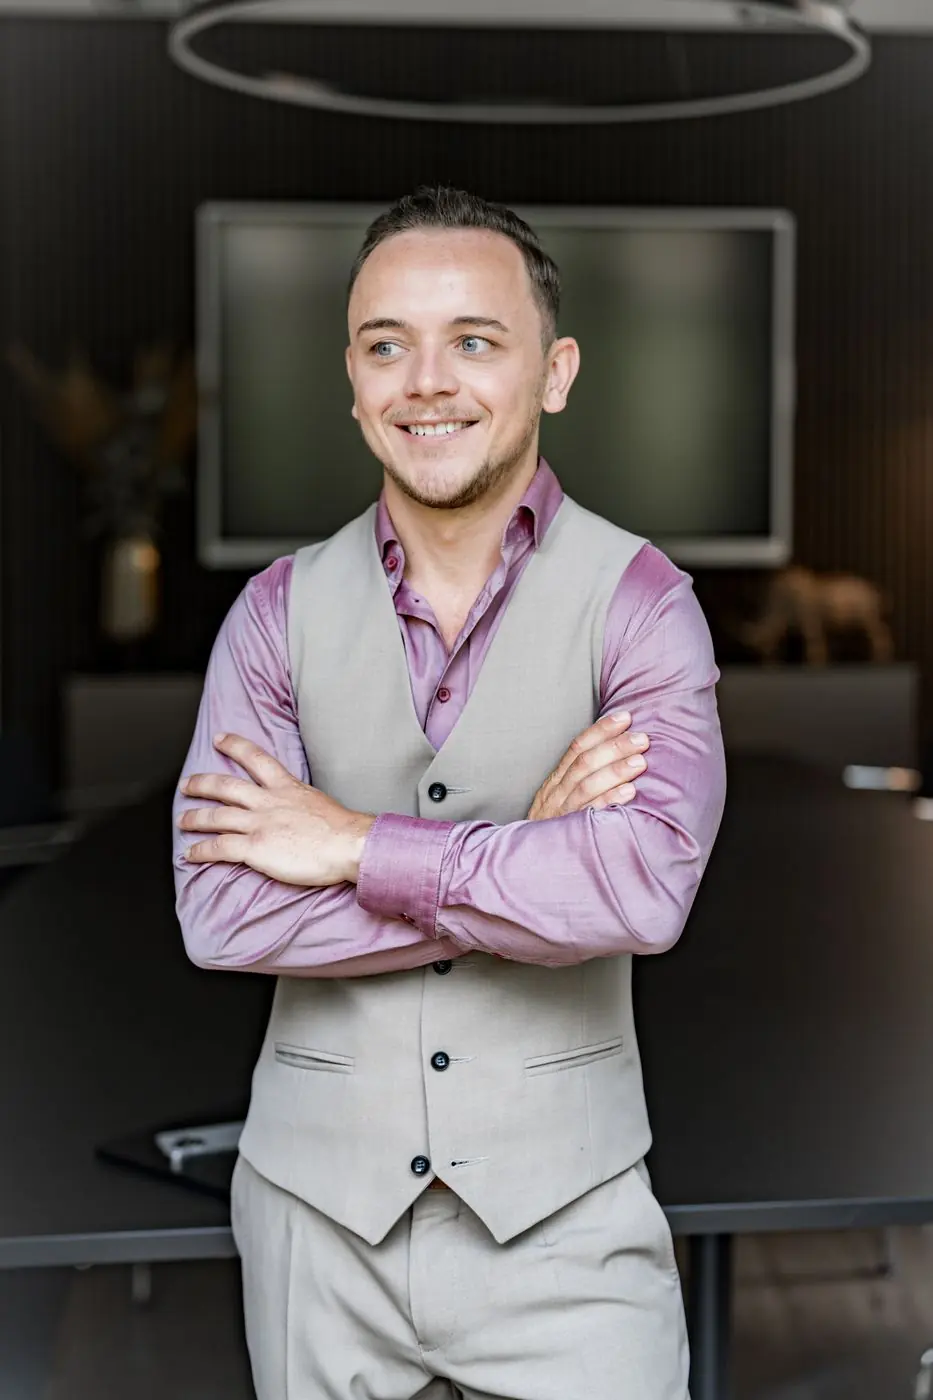
Ihr Ansprechpartner für die Finanzierung
Markus Hoppe, Dipl.-Ing. (TU Dresden), ist Geschäftsführer der AUREUM Financial Service GmbH und zugelassener Immobiliardarlehensvermittler nach § 34i GewO. Er begleitet Eigennutzer, Kapitalanleger und Bauträger vom ersten Gespräch bis zur Auszahlung.
Die Finanzierung ist bei AUREUM im eigenen Haus. Objekt, Steuerwirkung und Finanzierungsstruktur werden deshalb zusammen betrachtet, nicht nacheinander.
Termin vereinbarenVier Schritte bis zur Entscheidung
Ein Ansprechpartner, vom ersten Gespräch bis zur Auszahlung und darüber hinaus.
Verstehen
Vorhaben, Eigenkapital, Einkommen und persönliche Situation werden vollständig aufgenommen. Auch das, was anderswo als Ausschlusskriterium gilt.
Strukturieren
Aus den Eckdaten entsteht ein tragfähiger Rahmen: Darlehen, Fördermittel, Tilgung und Zinsbindung im richtigen Verhältnis zueinander.
Vergleichen
Eine Anfrage, mehrere Häuser. Die Konditionen stehen nebeneinander, einschließlich Sondertilgung, Bereitstellungszinsen und tatsächlicher Monatsbelastung.
Begleiten
Von der Zusage über den Notartermin bis zur Auszahlung, und darüber hinaus bei Anschlussfinanzierung und Nachfinanzierungen.
Sieben Fälle aus der Praxis
Ein gebundenes Eigenkapital, eine komplexe Vermögensstruktur, ein Einkommen ohne passende Schublade, ein Portfolioaufbau in sechs Monaten und eine Finanzierung, die mehrere Banken so nicht darstellen wollten. Alle Angaben sind anonymisiert.
Zum Schutz der Privatsphäre wurden Namen, Orte, Institute und weitere identifizierende Angaben geändert oder verallgemeinert. Genannte Konditionen beziehen sich auf den jeweiligen Finanzierungszeitpunkt und sind nicht übertragbar.
Kundenportal
Mandantinnen und Mandanten der AUREUM Financial Service GmbH melden sich hier im Kundenportal an. Das Portal wird von unserem Partner FinLink betrieben.
Sie haben noch keinen Zugang? Sprechen Sie uns an, wir richten ihn für Sie ein.
Pflichtangaben vor der Beratung: Erstinformation für Immobiliardarlehensvermittler nach § 15 ImmVermV (PDF).
Beim Laden des Portals wird eine Verbindung zu FinLink hergestellt und es können Daten an FinLink übertragen werden. Mehr dazu in den Datenschutzhinweisen.
Portal in neuem Fenster öffnenWas Mandanten vorher wissen wollen
Was kostet mich die Finanzierungsberatung?
Für Sie entstehen keine Kosten. Das Erstgespräch, die Aufnahme Ihrer Zahlen und der Vergleich der Angebote sind kostenfrei; vergütet werden wir im Erfolgsfall von der finanzierenden Bank. Kommt keine Finanzierung zustande, entsteht Ihnen kein Aufwand. Eine gesonderte Honorarvereinbarung schließen wir nur, wenn ein Fall sie ausdrücklich erfordert, und dann vorab und schriftlich.
Wie lange dauert es bis zur verbindlichen Zusage?
Das hängt weniger von der Bank ab als von der Vollständigkeit der Unterlagen. Liegen Einkommensnachweise, Objektunterlagen und Eigenkapitalnachweis vollständig und vorgeprüft vor, ist eine verbindliche Kreditentscheidung häufig innerhalb weniger Tage möglich. Fehlt eine Unterlage, verlängert das den Weg oft um Wochen. Genau deshalb prüfen wir vor, bevor eingereicht wird.
Welche Unterlagen brauchen Sie von mir?
Für die erste Einschätzung genügen wenige Angaben: Vorhaben, ungefährer Kaufpreis, verfügbares Eigenkapital und Ihre Einkommenssituation. Für die Bankeinreichung kommen die üblichen Nachweise dazu: Gehaltsabrechnungen oder Jahresabschlüsse, Kontoauszüge, Objektunterlagen, Grundbuchauszug und Kaufvertragsentwurf. Was im Einzelfall nötig ist, sagen wir Ihnen vollständig in einer Liste.
Geht eine Finanzierung auch ohne Eigenkapital?
Möglich ist sie, üblich ist sie nicht. Ob eine Vollfinanzierung darstellbar ist, hängt an Einkommen, Bonität, Objektwert und der Frage, ob Fördermittel eingebunden werden können. Wo es tragfähig ist, sagen wir das, wo nicht, auch. Bei Kapitalanlagen ist ein niedriger Eigenkapitaleinsatz häufiger sinnvoll als bei einer selbst genutzten Immobilie.
Meine Bank hat abgelehnt. Hat das noch Sinn?
Häufig ja. Eine Absage sagt oft mehr über die Struktur der Anfrage und das Raster des Hauses aus als über Ihre Bonität. Wir nehmen die Ausgangslage neu auf, stellen die Unterlagen anders zusammen und sprechen gezielt Häuser an, die zu Ihrem Fall passen, auch Spezial- und Privatbanken.
Kann ich meine Hausbank behalten?
Selbstverständlich. Eine bestehende Bankbeziehung ist etwas wert, und wir nehmen sie in den Vergleich auf. Wenn Ihre Hausbank die beste Kondition und die passende Struktur bietet, empfehlen wir Ihnen genau das.
Finanzierung anfragen
Markus Hoppe · AUREUM Financial Service GmbH · Fetscherstraße 24 · 01307 Dresden