Erstinvestment trotz Bank-Nein: Wie Julian sein erstes Immobilienportfolio finanzierte
Warum die Absage einer Filialbank oft nur ein Nein zum eigenen Regelwerk ist, nicht zum Vorhaben selbst
Der Traum vom ersten Portfolio
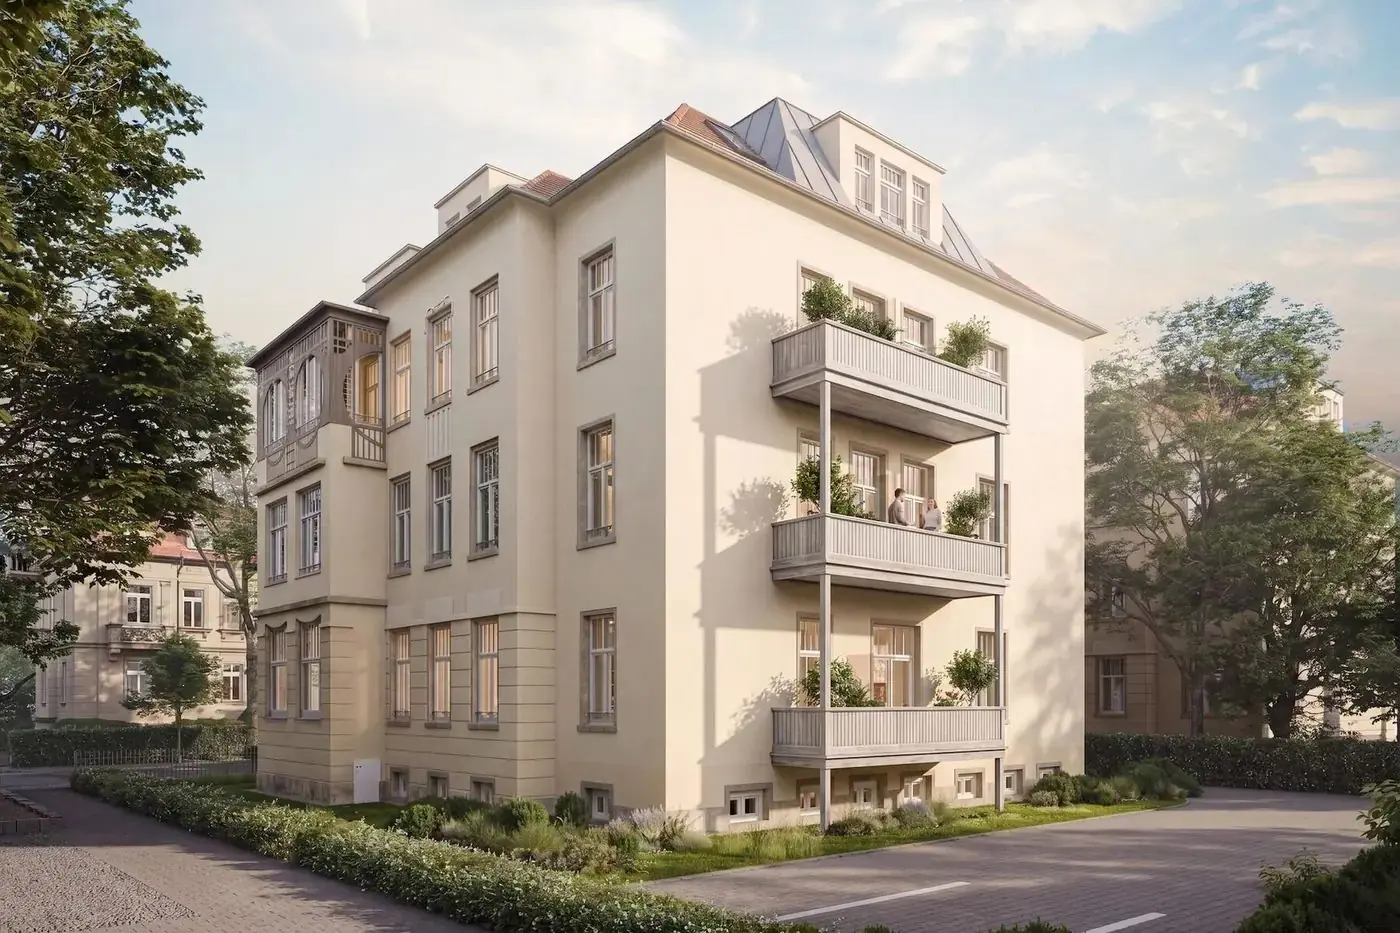
Julian, Mitte 20, angestellt, mit einem Nettoeinkommen von rund 2.250 € im Monat, stand vor einer ungewöhnlichen Chance: einem Paket aus drei Eigentumswohnungen in einer sächsischen Mittelstadt im Einzugsgebiet von Dresden, zusammen rund 146 m² Wohnfläche, für 137.000 €. Ein klassisches Entwicklungsobjekt: Zwei Wohnungen bereits vermietet, eine dritte stand leer, mit spürbarem Mietsteigerungspotenzial bei Neuvermietung. Julians Ziel war klar formuliert: den Kaufpreis vollständig fremdfinanzieren und sein hart erspartes Aktiendepot als eiserne Reserve unangetastet lassen.
Der erste Rückschlag: Ein Nein von der Hausbank
Der Gang zur ersten, konservativ ausgerichteten Filialbank verlief ernüchternd. Die Absage kam mit mehreren Begründungen: 1 Der „Plattenbau aus 1989“ wurde als Risikofaktor eingestuft. 2 Drei getrennte Grundbücher bedeuteten aus Sicht der Bank zu viel administrativen Aufwand. 3 Das Einkommen wurde für drei Wohnungen als zu knapp bemessen eingestuft. Ein solides Vorhaben drohte am starren Prüfraster einer Standardbank zu scheitern, nicht, weil die Zahlen nicht funktionierten, sondern weil sie nicht in das Schema der Bank passten.
Die Strategie: Nicht die erstbeste Lösung wählen
Statt auf teure Notlösungen wie kurzfristige Nachfinanzierungskredite auszuweichen, haben wir konsequent weitergesucht, nach einer Bank, die den tatsächlichen Wert der Immobilie erkennt, statt nur nach Schema F zu prüfen. Wir haben eine professionell aufbereitete Projektbeschreibung bei einer regionalen Genossenschaftsbank vor Ort eingereicht, die den lokalen Markt aus eigener Erfahrung kannte.
Ein Nein der Hausbank ist oft nur ein Nein zum eigenen Regelwerk der Bank, nicht zwangsläufig ein Urteil über das Projekt selbst.
Die Lösung: Eine maßgeschneiderte Finanzierungsstruktur
Die lokale Bank verstand sowohl den Standort als auch die Kennzahlen des Objekts. Doppel-Darlehensstruktur ohne Eigenkapitaleinsatz Wir haben eine Kombination aus Realkredit und Nachrangdarlehen über die vollen 137.000 € strukturiert, sodass der Kaufpreis komplett über die Bank abgedeckt war. Bei 10 Jahren Zinssicherheit ergab sich eine monatliche Rate von rund 756 €. Die kalkulierte Miete von rund 850 € nach Neuvermietung der leerstehenden Einheit deckt diese Rate vollständig. Julians Aktiendepot blieb dabei zu 100 % als Reserve für künftige Instandhaltungen erhalten.
Der letzte Blick vors Unterschreiben
Beim Notarvertragsentwurf haben wir vor der Beurkundung noch Widersprüche im Kleingedruckten aufgedeckt und korrigieren lassen, unter anderem widersprüchliche Klauseln zur Verwalterzustimmung sowie zur Regelung mitübernommener Altgeräte. Details, die im Alltag leicht übersehen werden, aber später zu Streit oder unerwarteten Kosten führen können.
Das Ergebnis
- Kaufpreis zu 100 % fremdfinanziert, über die Kombination aus Realkredit und Nachrangdarlehen
- Monatliche Rate von rund 756 €, vollständig gedeckt durch die erwartete Miete von rund 850 €
- Aktiendepot (rund 18.800 €) blieb vollständig als Reserve erhalten
- 10 Jahre Zinssicherheit
Was angehende Investoren aus diesem Fall lernen können
- Projekt.
- Objekts erkennt.
- Ihre Hausbank hat Ihr Investment abgelehnt?
- Eine Absage bedeutet nicht automatisch, dass das Vorhaben nicht finanzierbar ist. Wir prüfen, welche
- Struktur und welches Institut tatsächlich zu Ihrem Projekt passen. Kontaktieren Sie uns für eine individuelle Einschätzung.
1 Ein Nein der Hausbank ist oft nur ein Nein zu deren eigenem Regelwerk, nicht zwangsläufig zum 2 Die Aufbereitung der Unterlagen entscheidet häufig darüber, ob eine Bank das Potenzial eines 3 Eigenkapital schützen: Reservesicherheit ist oft wichtiger als maximale Tilgung. Hinweis: Dieses Praxisbeispiel dient der Veranschaulichung. Jede Finanzierung erfordert eine individuelle Prüfung. Zum Schutz der Privatsphäre wurden Namen, Orte, Institute und weitere identifizierende Angaben unseres Mandanten geändert oder verallgemeinert.
Zum Schutz der Privatsphäre unserer Mandanten wurden Namen, Orte, Institute und weitere identifizierende Angaben geändert oder verallgemeinert. Zahlen können gerundet oder als Bandbreiten dargestellt sein. Zitate sind sinngemäß wiedergegeben. Genannte Konditionen beziehen sich auf den jeweiligen Finanzierungszeitpunkt und sind nicht übertragbar. Steuerliche Angaben ersetzen keine steuerliche Beratung.
- Mandant
- Julian, Mitte 20, Angestellter
- Objekt
- Paket aus 3 Eigentumswohnungen, ca. 146 m²
- Lage
- Sächsische Mittelstadt im Einzugsgebiet von Dresden
- Kaufpreis
- 137.000 €
- Ausgangslage
- Wunsch nach 100 % Kaufpreisfinanzierung, Aktiendepot (rund 18.800 €) sollte unangetastet bleiben
Mehr aus der Praxis
Ihr Fall steht hier noch nicht
Jeder dieser Fälle begann mit einem Gespräch und einer ehrlichen Aufnahme der Zahlen. Was bei Ihnen möglich ist, lässt sich in zwanzig Minuten einordnen.