Der Härtetest: Als zwei Finanzprofis meine Arbeit auf die Probe stellten
Warum ein Lockzins aus dem Internet gegen individuelle Vermögensstruktur, Steuerhebel und Bankenpraxis chancenlos ist
Zwei Profis auf Augenhöhe
Es gibt Mandanten, bei denen man als Berater besonders genau arbeiten muss, weil sie jeden Schritt selbst beurteilen können. Familie F. gehört in diese Kategorie: Der Ehemann blickt auf eine jahrzehntelange Karriere im Firmenkundengeschäft des Bankensektors zurück, die Ehefrau hat selbst mehrere Jahre in der Baufinanzierung gearbeitet. Beide verfügen über ein Millionenvermögen in Depots und Immobilien sowie sehr hohe, sichere Pensionsbezüge. Ein Berater, der hier nur Standardware liefert, fliegt in den ersten fünf Minuten auf. Ein Cash-Kauf wäre für Familie F. mühelos möglich gewesen. Doch als Finanzprofis wollten sie genau das nicht: Sie wollten den Fremdkapitalhebel und die steuerliche Absetzbarkeit gezielt nutzen und ihre eigene Liquidität im Depot, dort im Schnitt mit 4 bis 5 % Rendite verzinst, ungeschmälert erhalten.
Der erste Aha-Moment: mehr Kredit, weniger Zins
Ursprünglich plante die Familie, rund 100.000 € Eigenkapital einzubringen und nur eine kleine Restsumme zu finanzieren, die naheliegende, konservative Lösung, die auch ein erfahrener Banker im ersten Reflex wählen würde. Eine tiefgehende Marktanalyse zeigte jedoch etwas, das selbst diesem Bankmann neu war: Banken bepreisen Kredite algorithmisch, und höhere Darlehenssummen werden dabei paradoxerweise häufig mit niedrigeren Zinssätzen belohnt, ein struktureller Mengenrabatt, der in der Praxis kaum bekannt ist. Durch die gezielte Erhöhung der Darlehenssumme bei gleichzeitiger Reduzierung des Eigenkapitals konnten wir den Zins spürbar senken. Das Ergebnis: Familie F. behielt einen Betrag im Bereich von rund 35.000 bis 45.000 € zusätzlich als liquide Mittel im Depot, deren Ertrag die Finanzierungskosten nach Steuern klar übertrifft.
Ein Lockangebot aus dem Internet
Kurz vor Abschluss schickte mir der Kunde, mit einem Augenzwinkern als „Ansporn“ gemeint, den Screenshot eines großen Online-Vergleichsportals. Beworben wurde ein Zins von 3,65 %: eine Zahl, die auf den ersten Blick jede bisherige Arbeit infrage stellte. Hier musste ich mit Fakten reagieren. Dieses automatisierte Angebot war eine Illusion. Die automatisierten Bewertungssysteme solcher Portale berücksichtigen weder das Renteneintrittsalter des Ehemanns noch die Selbstständigkeit der Ehefrau noch die Endaltersgrenzen einzelner Banken. Sobald ein solches Angebot manuell geprüft worden wäre, hätte es sich in Luft aufgelöst.
Ein Zins aus dem Internet, der Ihre Lebenssituation nicht kennt, ist keine verlässliche Zusage.
Als ehemaliger Banker verstand der Kunde sofort: Teaser-Zinsen aus dem Internet sind wertlos, wenn sie nicht zur individuellen Struktur passen.
Die richtige Zinsbindung für den Bausparvertrag
Die Ehefrau erarbeitete daraufhin selbst ein durchdachtes Kombinationsmodell aus zwei Bausteinen: einen größeren Anteil (rund 60 %) als klassisches Annuitätendarlehen und einen kleineren Anteil (rund 40 %) als endfälliges Darlehen, das in einigen Jahren durch einen bestehenden Bausparvertrag abgelöst werden sollte. Hier konnte ich als Experte meinen größten Wert beweisen: Die Familie wollte für beide Bausteine eine zehnjährige Zinsbindung. Bei genauer Prüfung zeigte sich jedoch: Der Bausparvertrag ist bereits in fünf Jahren zuteilungsreif. Hätten wir die zehnjährige Bindung gewählt, hätte die Bank bei der geplanten Ablösung in fünf Jahren eine Vorfälligkeitsentschädigung im Bereich von rund 10.000 bis 13.000 € berechnet.
Die längste Zinsbindung ist nicht automatisch die klugste, sie muss zur individuellen Situation passen.
Wir haben die Struktur entsprechend korrigiert und die Familie so vor einem teuren, leicht übersehbaren Fehler bewahrt.
Rückfragen der Bank zur Selbstständigkeit
Kurz vor der Einreichung meldete die IT einer renommierten deutschen Großbank Bedenken an: Die Ehefrau erzielte geringe Einkünfte aus einer selbstständigen Tätigkeit, und die automatisierten Prüfsysteme vieler Großbanken tun sich mit Selbstständigen pauschal schwer. Alle Einkünfte waren der Bank vollständig und wahrheitsgemäß offengelegt. Da jedoch das Millionenvermögen und die Pension des Ehemanns die Finanzierung ohnehin mehrfach absicherten, waren die geringen Nebeneinkünfte der Ehefrau für die Tragfähigkeitsrechnung schlicht nicht erforderlich. Im direkten fachlichen Austausch mit der Kreditsachbearbeitung haben wir die Unterlagen so aufbereitet, dass die Bank die Tragfähigkeit korrekt und regelkonform anhand der tatsächlich entscheidenden Einkünfte bewerten konnte. Der Antrag ging glatt durch.
Das Ergebnis
- Die Wunschstruktur wurde exakt wie geplant umgesetzt
- Konditionen auf einen Wert zwischen 3,85 und 3,95 % gedrückt, knapp unter der 4-Prozent-Marke
- Alle Verträge innerhalb einer extrem kurzen Frist reibungslos abgewickelt
- Ein Betrag im Bereich von 35.000 bis 45.000 € zusätzliche Liquidität im Depot erhalten
Am Ende war es das, was Familie F. besonders schätzte: dass ich nicht als Verkäufer eines Produkts auftrat, sondern als jemand, der ihre Situation ebenso genau durchdacht hatte wie sie selbst.
Unser Fazit
Wer eine Standardlösung sucht, geht ins Internet. Wer komplexe Vermögensstrukturen optimieren, steuerliche Hebel konsequent nutzen und teure Anfängerfehler vermeiden möchte, braucht einen Experten, der weiterdenkt als jeder Algorithmus.
Zum Schutz der Privatsphäre unserer Mandanten wurden Namen, Orte, Institute und weitere identifizierende Angaben geändert oder verallgemeinert. Zahlen können gerundet oder als Bandbreiten dargestellt sein. Zitate sind sinngemäß wiedergegeben. Genannte Konditionen beziehen sich auf den jeweiligen Finanzierungszeitpunkt und sind nicht übertragbar. Steuerliche Angaben ersetzen keine steuerliche Beratung.
- Mandanten
- Familie F., langjähriger Bankprofi & Baufinanzierungs-Expertin
- Objekt
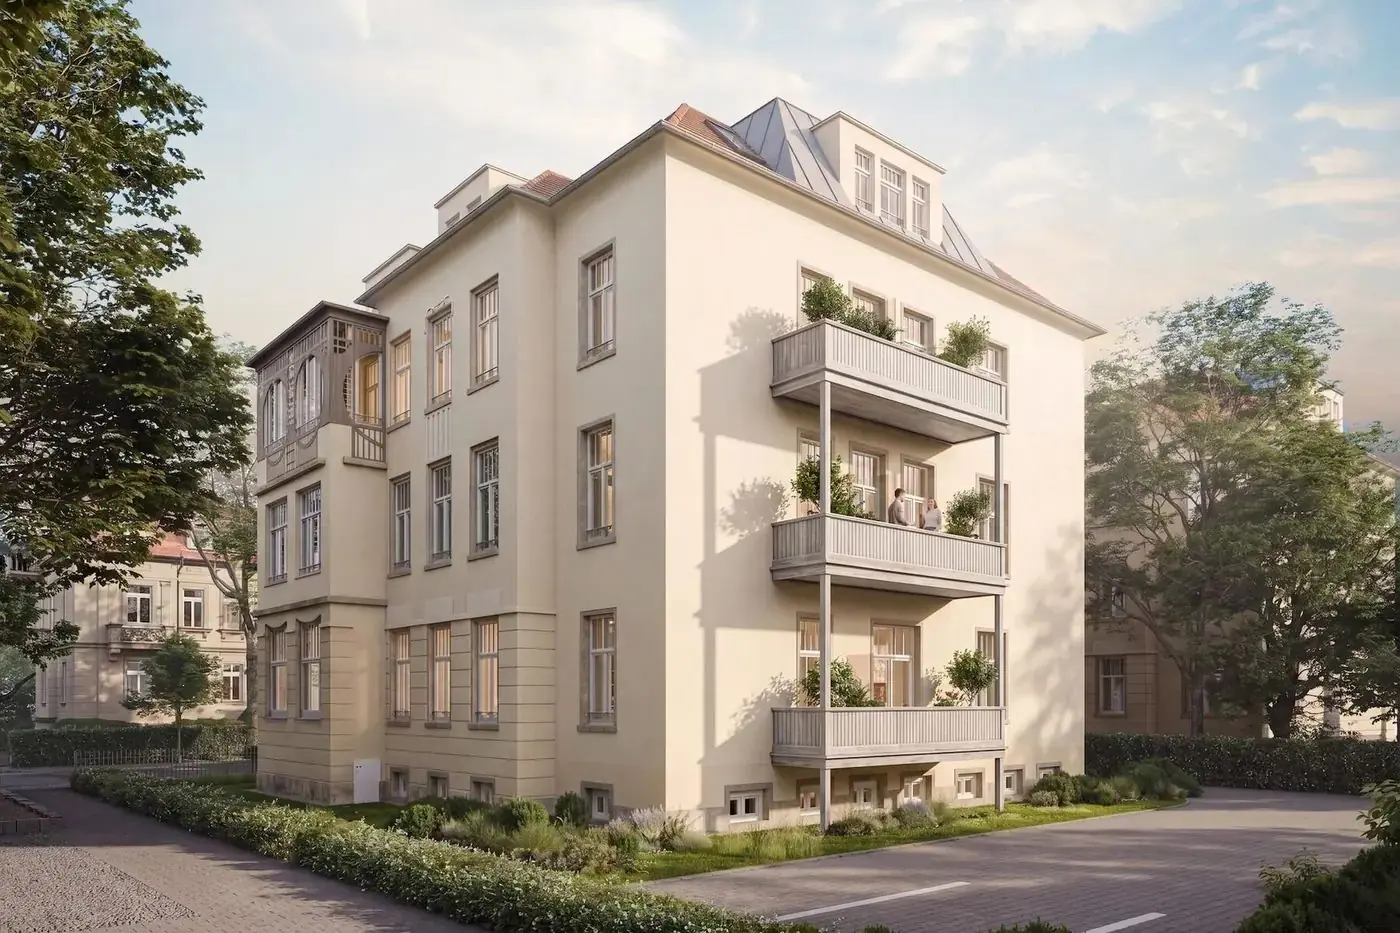
- Eigentumswohnung für die Tochter, gefragte Lage in Leipzig
- Kaufpreis
- zwischen 170.000 und 180.000 €
- Ausgangslage
- Cash-Kauf mühelos möglich, Ziel: optimaler Leverage-Effekt
Mehr aus der Praxis
Ihr Fall steht hier noch nicht
Jeder dieser Fälle begann mit einem Gespräch und einer ehrlichen Aufnahme der Zahlen. Was bei Ihnen möglich ist, lässt sich in zwanzig Minuten einordnen.