Vom ersten Investment zum zweiten, in nur sechs Monaten
Wie eine durchdachte Finanzierungsstrategie aus einem zufriedenen Mandanten einen Stammkunden macht
Die Ausgangslage
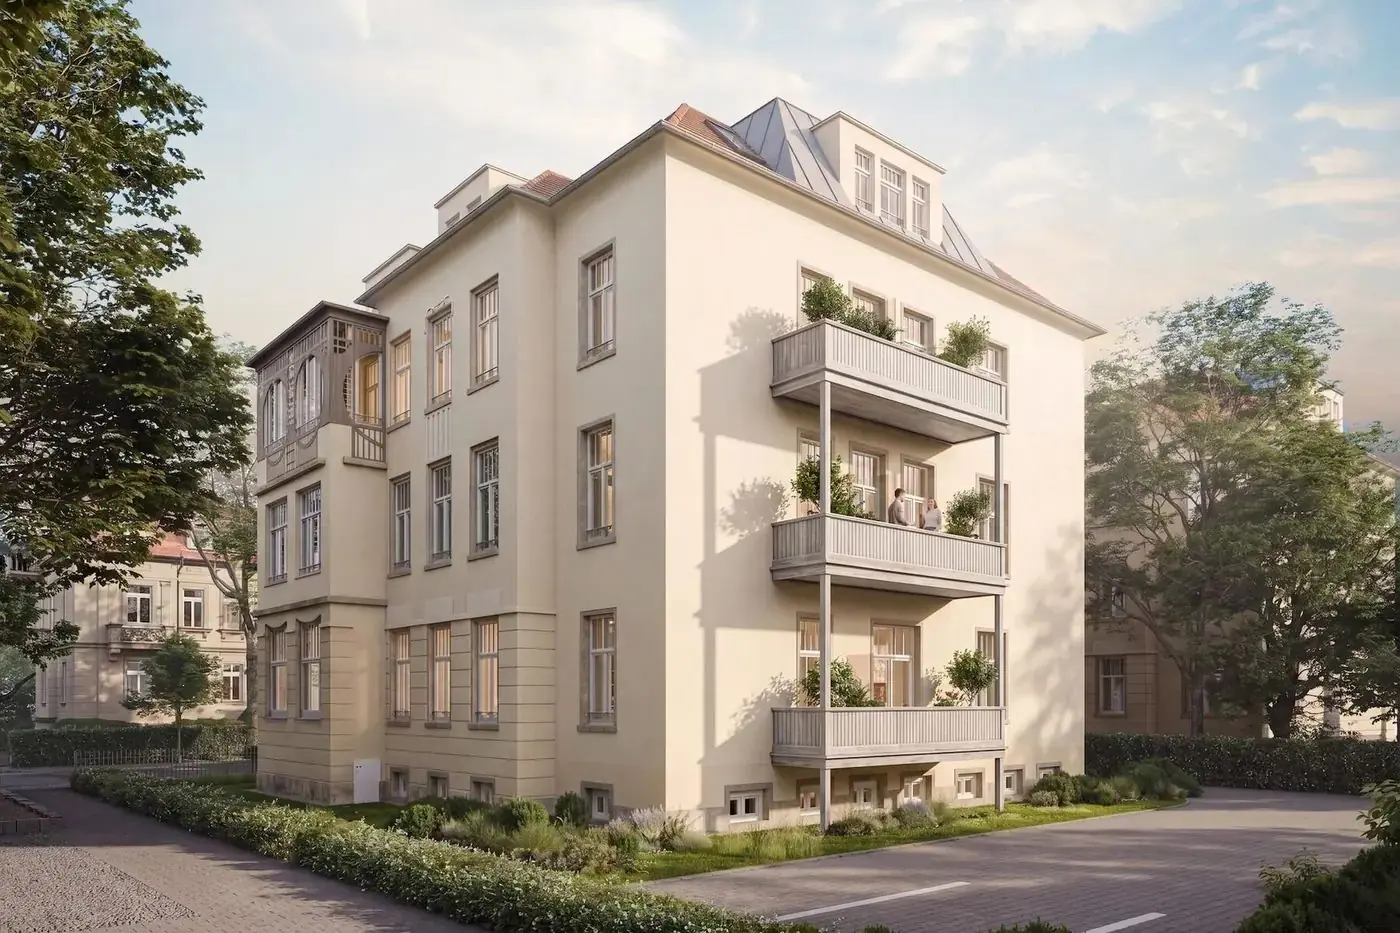
Ein Mandant kam mit einem konkreten Anliegen zu uns: Er wollte in Immobilien investieren, um sein Vermögen strategisch aufzubauen und dabei steuerliche Vorteile gezielt zu nutzen. Als Führungskraft in einem Hightech-Unternehmen der Halbleiterbranche, verheiratet und Vater zweier Kinder, brachte er eine solide, gut planbare Einkommenssituation mit, eine gute Ausgangsbasis für eine langfristige Investitionsstrategie. Zur Auswahl standen zunächst zwei sehr unterschiedliche Objektarten: ein Mehrfamilienhaus und eine Denkmalimmobilie mit besonderen steuerlichen Rahmenbedingungen. Nach eingehender Beratung und Abwägung der jeweiligen steuerlichen Hebel entschied sich der Mandant für die Denkmalimmobilie, die erhöhte Abschreibungsmöglichkeit auf denkmalgeschützte Sanierungskosten gab hier den Ausschlag. Neben den steuerlichen Rahmenbedingungen wurden auch die Finanzierbarkeit, die laufende Belastung und die langfristige Portfoliostrategie berücksichtigt. Die steuerlichen Vorteile waren damit ein wichtiger, aber nicht der alleinige Entscheidungsfaktor.
Investment Nr. 1: die passende Struktur finden
Für die Finanzierung der ersten Denkmalimmobilie haben wir eine Kombination aus zwei Bausteinen entwickelt: ein KfW-Förderdarlehen mit Zuschuss, um die günstigen Förderkonditionen und den nicht rückzahlbaren Zuschussanteil optimal zu nutzen, und ein ergänzendes Bankdarlehen, abgestimmt auf die individuelle Einkommens- und Steuersituation des Mandanten. Mit dieser Struktur konnten wir den Kaufpreis vollständig fremdfinanzieren, die Erwerbsnebenkosten deckte der Mandant aus eigenem Kapital. Die Abwicklung verlief reibungslos, die Kommunikation mit allen Beteiligten war klar und die Freude beim Mandanten entsprechend groß. Auch nachträglich blieben wir am Ball: Für das erste Objekt konnten wir später auch die Küche als Bestandteil der vermieteten Immobilie in die Finanzierung einbeziehen.
Investment Nr. 2: der Erfolg macht Lust auf mehr
Der Mandant war mit der Zusammenarbeit so zufrieden, dass er bereits wenige Monate später den nächsten Schritt ging: eine zweite Denkmalimmobilie mit besonderen steuerlichen Rahmenbedingungen, diesmal an einem anderen Standort. Auch hier setzten wir erneut auf die Kombination aus KfW-Förderdarlehen, diesmal mit einem Tilgungszuschuss von 25 %, und einem ergänzenden Bankdarlehen. Bei Letzterem haben wir gemeinsam mit dem Mandanten eine bewusste Entscheidung getroffen: einen etwas höheren Zinssatz zugunsten einer niedrigen Tilgung von nur 1 % zu akzeptieren. So bleibt die monatliche Belastung niedrig, während sich der steuerliche Vorteil aus der Denkmal-Abschreibung optimal entfalten kann. Die niedrigere Anfangstilgung reduzierte die laufende Belastung, führte jedoch bewusst zu einer höheren Restschuld am Ende der Zinsbindung, eine Abwägung, die Bestandteil der individuellen Investitionsstrategie des Mandanten war.
Nicht die niedrigste Tilgung um jeden Preis, sondern die Struktur, die am besten zur individuellen Steuer- und Investitionsstrategie des Mandanten passt.
Auch beim zweiten Investment konnten wir erneut den Kaufpreis vollständig fremdfinanzieren, die Erwerbsnebenkosten trug der Mandant wieder aus eigenem Kapital. Nach Einreichung der vollständigen und vorgeprüften Unterlagen lag innerhalb von 48 Stunden die verbindliche Kreditentscheidung vor.
Das Ergebnis
- Zwei Denkmalimmobilien an unterschiedlichen Standorten innerhalb von nur sechs Monaten
- Kaufpreis beider Investments vollständig fremdfinanziert, Erwerbsnebenkosten jeweils aus
- Eigenkapital gedeckt
- Nachträgliche Küchenfinanzierung für das erste Objekt erwirkt
- Beim zweiten Investment gezielte Zins-Tilgungs-Optimierung zur Unterstützung der
- Steuerstrategie
- Verbindliche Kreditentscheidung innerhalb von 48 Stunden nach Einreichung der Unterlagen
Unser Fazit
Dieser Fall zeigt, wie wichtig es ist, für jede Situation die individuell passende Finanzierungsstruktur zu finden, und nicht ein Modell einfach zu wiederholen. Beim ersten Investment stand die vollständige Fremdfinanzierung im Fokus, beim zweiten die gezielte Optimierung von Zins und Tilgung zur Unterstützung der abgestimmten Investitions- und Steuerstrategie. Und auch nach Abschluss des Kaufs endet unsere Betreuung nicht: Mit der nachträglichen Küchenfinanzierung konnten wir die Küche als Bestandteil der vermieteten Immobilie in die Gesamtfinanzierung einbeziehen. Genau diese individuelle, durchgängige Beratung, gepaart mit schneller und verlässlicher Abwicklung, ist es, die aus zufriedenen Mandanten wiederkehrende Mandanten macht. Die dargestellten Fördermöglichkeiten galten zum damaligen Antragszeitpunkt. Verfügbarkeit, Förderhöhe und Voraussetzungen sind für jedes Vorhaben neu zu prüfen. Die steuerliche Behandlung wurde auf Grundlage der individuellen Situation des Mandanten beurteilt und ist nicht auf andere Fälle übertragbar. Zum Schutz der Privatsphäre wurden zudem Namen und weitere identifizierende Angaben unseres Mandanten geändert oder verallgemeinert. Zahlen können gerundet oder als Bandbreiten dargestellt sein.
Zum Schutz der Privatsphäre unserer Mandanten wurden Namen, Orte, Institute und weitere identifizierende Angaben geändert oder verallgemeinert. Zahlen können gerundet oder als Bandbreiten dargestellt sein. Zitate sind sinngemäß wiedergegeben. Genannte Konditionen beziehen sich auf den jeweiligen Finanzierungszeitpunkt und sind nicht übertragbar. Steuerliche Angaben ersetzen keine steuerliche Beratung.
- Mandant
- Führungskraft, Halbleiterbranche
- Familienstand
- Verheiratet, zwei Kinder
- Ziel
- Portfolioaufbau unter Nutzung steuerlicher Rahmenbedingungen
- Zeitraum
- Zwei Investments innerhalb von 6 Monaten
Mehr aus der Praxis
Ihr Fall steht hier noch nicht
Jeder dieser Fälle begann mit einem Gespräch und einer ehrlichen Aufnahme der Zahlen. Was bei Ihnen möglich ist, lässt sich in zwanzig Minuten einordnen.