Das Erstgespräch
Eine Stunde, in unserem Büro in der Fetscherstraße oder digital. Wir fragen nach Einkommen, Steuerlast, Eigenkapital, Zeitraum und Ziel. Es kostet Sie nichts und verpflichtet zu nichts.
Jeder Schritt endet mit einem Ergebnis, das Sie in der Hand halten. Nach jedem Schritt entscheiden Sie, ob es weitergeht. Auch gegen uns.
Eine Stunde, in unserem Büro in der Fetscherstraße oder digital. Wir fragen nach Einkommen, Steuerlast, Eigenkapital, Zeitraum und Ziel. Es kostet Sie nichts und verpflichtet zu nichts.
Danach rechnen wir Ihre Lage durch: Kaufpreisrahmen, Nebenkosten, Finanzierungsrahmen, Mietansatz, laufende Kosten und die steuerliche Wirkung über die Haltedauer.
Erst wenn der Rahmen steht, wird gesucht. Wir legen vor, was hineinpasst, mit allen Unterlagen und mit den Punkten, die gegen das Objekt sprechen.
Übergabe, erste Nebenkostenabrechnung, erste Steuererklärung mit der Immobilie. Sie behalten denselben Ansprechpartner, auch wenn das Geschäft abgeschlossen ist.
Keine Hochglanzmappe, sondern eine Seite, die Sie Ihrem Steuerberater vorlegen können.
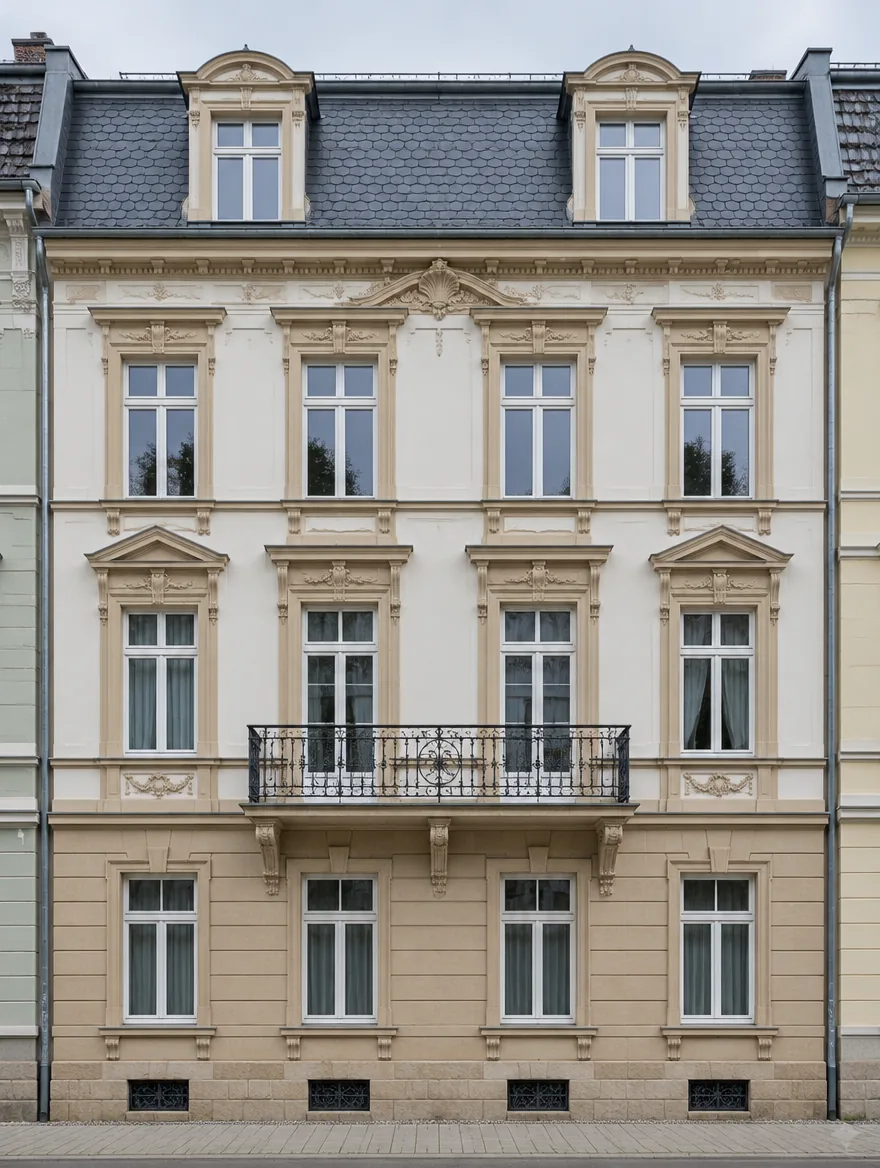
Beim denkmalgeschützten Gebäude lässt sich der Sanierungsanteil des Kaufpreises erhöht abschreiben, acht Jahre mit neun Prozent, danach vier Jahre mit sieben. Die Bescheinigung erteilt die Denkmalschutzbehörde, nicht der Verkäufer.
Das setzt eine entsprechende Steuerlast voraus und eine Haltedauer, die über den Abschreibungszeitraum hinausreicht. Wer in fünf Jahren verkaufen möchte, ist hier falsch.
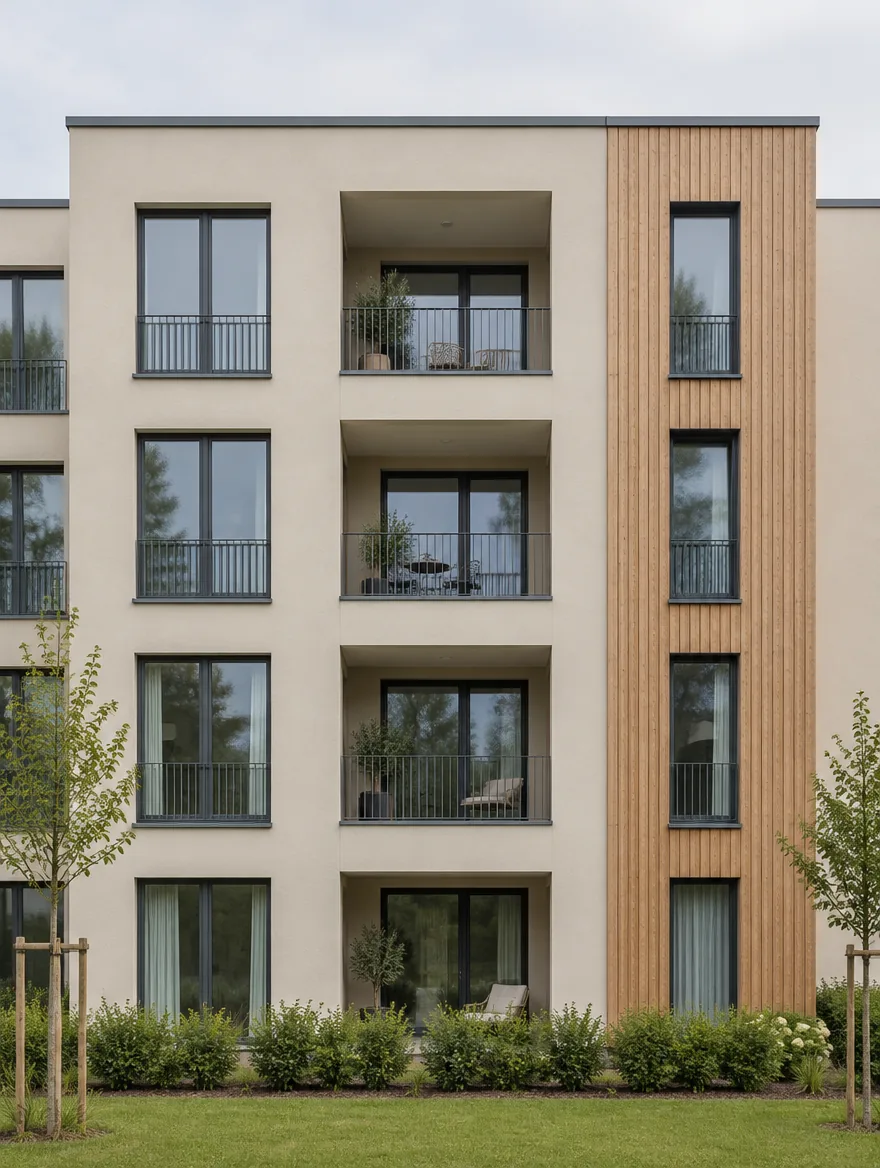
Der Neubau kennt keine erhöhte Abschreibung. Dafür gibt es die lineare Abschreibung und, bei entsprechendem Baustandard, zinsgünstige Förderdarlehen. Welche Programme greifen, hängt vom Bauträger, vom Baujahr und vom erreichten Effizienzstandard ab.
Die Rechnung lebt hier weniger von der Steuer als von Lage, Bauqualität und Mietansatz. Dafür ist der Instandhaltungsaufwand in den ersten Jahren gering und kalkulierbar.
Keine Steuerberatung. Die steuerliche Wirkung hängt von den persönlichen Verhältnissen ab und ist individuell durch einen Steuerberater zu prüfen. Welche Förderprogramme im Einzelfall zur Verfügung stehen, klärt die finanzierende Bank.
Eine Beratung wird dadurch brauchbar, dass sie etwas ausschließt.
Für Sie nichts. AUREUM wird im Erfolgsfall von der Verkäuferseite vergütet. Diese Vergütung ist im Kaufpreis enthalten und wird Ihnen vor dem Notartermin offengelegt. Kommt kein Kauf zustande, entstehen Ihnen keine Kosten.
Das hängt an Ihrer Finanzierung und am Angebot. Die Rechnung liegt in der Regel innerhalb einer Woche nach dem Gespräch vor. Wie lange die Auswahl dauert, sagen wir nicht voraus, weil es vom Markt abhängt und nicht von uns.
Das entscheidet Ihre Bank, nicht wir. In der Rechnung zeigen wir, wie sich verschiedene Eigenkapitaleinsätze auf den monatlichen Saldo und auf die Zinsbindung auswirken. Mit dieser Aufstellung gehen Sie in das Bankgespräch.
Unser Büro ist in Dresden und der Schwerpunkt liegt in Sachsen. Wir kennen hier die Lagen, die Mietniveaus und die Bauträger. Außerhalb davon beraten wir nur, wenn wir das Objekt selbst prüfen können.
Oft ja, weil dann bereits Zahlen vorliegen: Mietvertrag, Abrechnungen, Finanzierung, Abschreibungsverlauf. Daraus lässt sich genauer rechnen als bei einem ersten Kauf.
Gern, das ist der kürzeste Weg. Die Aufstellung ist so aufgebaut, dass sie eine steuerliche Prüfung aushält, und offene Punkte sind darin als offen gekennzeichnet.
Wir sagen Ihnen im Gespräch, ob sich das Thema für Ihre Lage überhaupt lohnt.